Tóm tắt: Lợi nhuận ngân hàng Việt Nam đang là tâm điểm tuần này khi Vietcombank, VietinBank, MB, SHB và Sacombank công bố kết quả kinh doanh quý 2 năm 2026, cùng với Vingroup, Vietjet và PNJ. Đây là phép thử thực tế cho tốc độ xử lý dữ liệu tài chính có cấu trúc của các doanh nghiệp mua dữ liệu.
Các ngân hàng và doanh nghiệp niêm yết lớn nhất Việt Nam đang công bố báo cáo tài chính quý 2 năm 2026 trong tuần này, và những con số kể hai câu chuyện trái ngược. Lợi nhuận ngân hàng Việt Nam nhìn chung vẫn tích cực, với Vietcombank, VietinBank, MB, SHB và Sacombank đều ghi nhận tăng trưởng, trong khi Vietnam Airlines báo lãi hơn 3.800 tỷ đồng trong nửa đầu năm dù chi phí nhiên liệu tăng cao.
Ở chiều ngược lại, Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ), một trong những nhà bán lẻ trang sức lớn nhất Việt Nam, ghi nhận khoản lỗ kỷ lục gần 283 tỷ đồng sau khi trích lập dự phòng 865 tỷ đồng liên quan đến chương trình mua lại vàng và kim cương.
Đối với các đội ngũ tài chính, chuyên viên phân tích tín dụng và doanh nghiệp mua dữ liệu đang theo dõi lợi nhuận ngân hàng Việt Nam và kết quả kinh doanh doanh nghiệp theo thời gian thực, đây chính là thời điểm mà dữ liệu tài chính rời rạc, chậm trễ hoặc tổng hợp thủ công trở thành gánh nặng thay vì tiện ích.
Vì sao lợi nhuận ngân hàng Việt Nam quan trọng với doanh nghiệp mua dữ liệu lúc này?
Lợi nhuận ngân hàng Việt Nam là một trong những chỉ báo rõ ràng nhất về dòng vốn tín dụng thực sự đang chảy vào nền kinh tế. Khi ngân hàng báo cáo dư nợ cho vay mở rộng cùng biên lợi nhuận ổn định hoặc cải thiện, điều đó thường cho thấy doanh nghiệp đang vay để đầu tư chứ không chỉ để bù đắp thiếu hụt. Báo cáo quý 2 năm 2026 của Vietcombank, VietinBank, MB, SHB và Sacombank cho thấy xu hướng này vẫn duy trì, với tăng trưởng tín dụng tiếp tục ngay cả khi cơ quan quản lý theo dõi sát lạm phát và ổn định tỷ giá.
Đối với doanh nghiệp xây dựng mô hình rủi ro tín dụng, công cụ so sánh ngành hoặc bảng điều khiển dành cho nhà đầu tư, con số lợi nhuận ngân hàng thô chỉ là điểm khởi đầu. Điều quan trọng về mặt vận hành là dữ liệu đó có đến dưới dạng có cấu trúc, có dấu thời gian và có thể so sánh với các quý trước mà không cần nhập liệu thủ công mỗi mùa báo cáo hay không.
Khoản lỗ của PNJ nói lên điều gì về biến động lợi nhuận quý 2 năm 2026?
Khoản lỗ kỷ lục khoảng 283 tỷ đồng của PNJ, xuất phát từ khoản trích lập dự phòng 865 tỷ đồng cho chương trình mua lại sản phẩm vàng và kim cương, là lời nhắc nhở rằng ngay cả các nhà bán lẻ lâu năm cũng có thể báo lỗ nặng trong một kỳ báo cáo vì lý do không liên quan đến nhu cầu tiêu dùng cốt lõi. Để hiểu đúng con số này cần đọc kỹ thuyết minh báo cáo, chứ không chỉ nhìn vào dòng lợi nhuận ròng.
Đây chính là nơi chất lượng dữ liệu lợi nhuận ngân hàng và báo cáo tài chính tạo ra khác biệt giữa tín hiệu hữu ích và nhiễu: một nguồn dữ liệu chỉ hiển thị lãi lỗ tổng quát sẽ gắn nhãn PNJ là doanh nghiệp gặp khó khăn, trong khi nguồn dữ liệu nắm bắt được chi tiết trích lập dự phòng sẽ nhận diện chính xác đây là khoản chi phí một lần.
Vingroup, Vietjet và nhiều tên tuổi niêm yết lớn khác cũng đang công bố kết quả quý 2 năm 2026 trong cùng giai đoạn, và nguyên tắc tương tự áp dụng cho tất cả: xem con số tổng quát là câu hỏi khởi đầu, không phải câu trả lời cuối cùng.
Làm sao theo dõi lợi nhuận ngân hàng Việt Nam mà không cần nhập liệu thủ công?
Phần lớn đội ngũ tài chính và rủi ro theo dõi thị trường Việt Nam vẫn phải ghép nối dữ liệu kết quả kinh doanh từ file PDF, bản tin sàn giao dịch và các trang tổng hợp tin tức, một quy trình chậm và dễ sai sót đúng vào lúc tốc độ xử lý quan trọng nhất.
Dữ liệu tình báo doanh nghiệp có cấu trúc, truy cập qua API, bao gồm báo cáo tài chính, cơ cấu sở hữu và hồ sơ pháp lý của các doanh nghiệp niêm yết lẫn tư nhân tại Việt Nam, giúp loại bỏ bước nhập liệu thủ công và cho phép đội ngũ xây dựng mô hình có thể lặp lại thay vì bảng tính rời rạc.
Điều này đặc biệt quan trọng trong những tuần cao điểm báo cáo như hiện tại, khi hàng chục doanh nghiệp công bố cùng lúc và chi phí của việc bỏ sót hay ghi sai một con số sẽ nhân lên qua mọi báo cáo phụ thuộc phía sau.

Câu hỏi thường gặp
Những ngân hàng Việt Nam nào đã công bố kết quả kinh doanh quý 2 năm 2026 tuần này?
Vietcombank, VietinBank, MB, SHB và Sacombank nằm trong số các ngân hàng công bố báo cáo tài chính quý 2 năm 2026, cùng với các doanh nghiệp phi ngân hàng như Vingroup, Vietjet và PNJ.
Vì sao PNJ báo lỗ trong quý 2 năm 2026?
PNJ ghi nhận khoản lỗ khoảng 283 tỷ đồng sau khi trích lập dự phòng 865 tỷ đồng liên quan đến chương trình mua lại sản phẩm vàng và kim cương, không phải do nhu cầu bán lẻ cốt lõi sụt giảm.
Lợi nhuận ngân hàng Việt Nam có phải là tín hiệu đáng tin cậy về tăng trưởng tín dụng không?
Nhìn chung là có. Lợi nhuận ngân hàng tăng cùng với dư nợ cho vay mở rộng, như thể hiện trong báo cáo quý 2 năm 2026, thường cho thấy tín dụng đang chảy vào đầu tư sản xuất thay vì chỉ bù đắp thiếu hụt, dù vẫn cần đọc thêm chi tiết theo từng ngành.
Làm sao để truy cập dữ liệu tài chính doanh nghiệp Việt Nam có cấu trúc thay vì đọc thủ công từng báo cáo?
Các nguồn dữ liệu tình báo doanh nghiệp có cấu trúc cung cấp báo cáo tài chính, thông tin sở hữu và hồ sơ pháp lý qua API cho cả doanh nghiệp niêm yết và tư nhân tại Việt Nam, giúp loại bỏ nhu cầu trích xuất PDF thủ công mỗi mùa báo cáo.
Đối với các đội ngũ cần dữ liệu tài chính, cơ cấu sở hữu và lịch sử hồ sơ pháp lý của doanh nghiệp Việt Nam dưới dạng có cấu trúc, có thể truy vấn thay vì các file PDF rời rạc, Dịch vụ Tình báo Doanh nghiệp của DataCore bao phủ cả doanh nghiệp niêm yết và tư nhân trên toàn thị trường. Xem thêm: bài viết về triển vọng VN-Index và tăng trưởng GDP Việt Nam và bài phân tích về quá trình số hóa dữ liệu tài chính của doanh nghiệp Việt Nam.
Vietcombank và VietinBank so sánh thế nào trong quý 2 năm 2026?
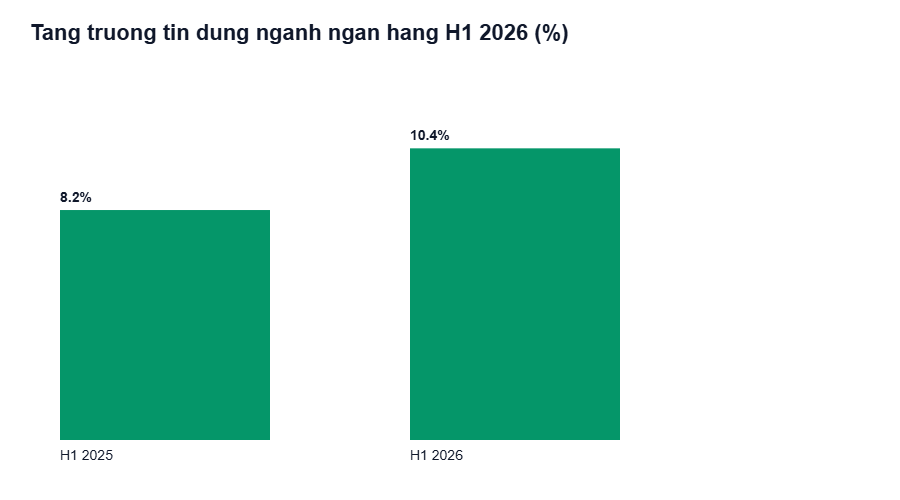
Vietcombank (Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam, HOSE: VCB, ngành ngân hàng) dẫn đầu về lợi nhuận ngân hàng trong quý, báo cáo lợi nhuận ròng khoảng 10,9 nghìn tỷ đồng trong quý 2 năm 2026, tiếp tục giữ vị trí ngân hàng thương mại có vốn nhà nước sinh lời cao nhất.
VietinBank (Ngân hàng Thương mại Cổ phần Công Thương Việt Nam, HOSE: CTG, ngành ngân hàng) theo sau, với lợi nhuận ngân hàng đạt khoảng 6,6 nghìn tỷ đồng trong cùng kỳ. Khoảng cách giữa hai ngân hàng nới rộng nhẹ so với quý 1 năm 2026, chủ yếu do khác biệt về tăng trưởng thu nhập từ phí và chiến lược trích lập dự phòng.
Đối với doanh nghiệp dữ liệu đang xây dựng mô hình so sánh lợi nhuận ngân hàng giữa các đối thủ cùng ngành, sự phân hóa này quan trọng hơn tổng số tuyệt đối: nó cho thấy chất lượng tín dụng và thu nhập ngoài lãi đang trở thành yếu tố phân biệt chính giữa các ngân hàng lớn nhất Việt Nam, thay vì chỉ đơn thuần là quy mô bảng cân đối kế toán.
Một nguồn dữ liệu doanh nghiệp có cấu trúc theo dõi biên lãi ròng, tỷ lệ trích lập dự phòng và thu nhập từ phí theo từng quý theo từng ngân hàng giúp đội ngũ tài chính mô hình hóa trực tiếp sự phân hóa này thay vì chờ đợi bình luận từ các nhà phân tích.
Biến động lợi nhuận của PNJ nói lên điều gì về mức độ biến động của mùa báo cáo quý 2 năm 2026?
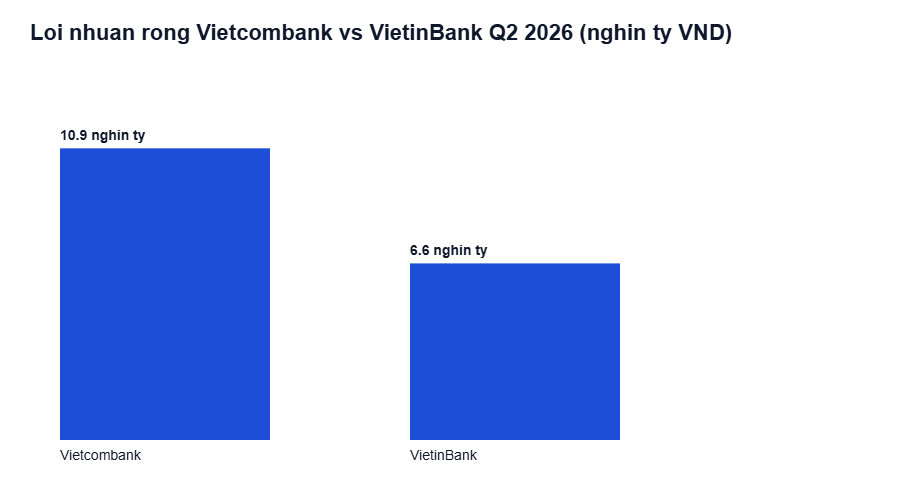
PNJ (Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận, HOSE: PNJ, ngành bán lẻ và trang sức) ghi nhận khoản lỗ quý kỷ lục khoảng 283 tỷ đồng trong quý 2 năm 2026, đảo chiều mạnh so với khoản lãi khoảng 220 tỷ đồng cùng kỳ quý 2 năm 2025.
Sự đảo chiều này chủ yếu do biến động giá vàng và lỗ đánh giá lại hàng tồn kho liên quan đến thị trường vàng trong nước của Việt Nam, vốn di chuyển độc lập với giá vàng thế giới trong một phần của quý.
Đối với doanh nghiệp dữ liệu, trường hợp PNJ là một phép thử hữu ích về cách các cú sốc từ một mã cổ phiếu đơn lẻ lan truyền qua các bảng theo dõi cấp ngành: một danh mục hoặc danh sách theo dõi chỉ tập trung vào ngân hàng sẽ hoàn toàn bỏ lỡ biến động này, trong khi một nguồn dữ liệu đa ngành bao gồm bán lẻ, trang sức và nguyên vật liệu sẽ cảnh báo rủi ro lợi nhuận theo thời gian thực khi dữ liệu giá vàng phân kỳ so với hướng dẫn của doanh nghiệp.
Tăng trưởng tín dụng nửa đầu năm 2026 so với năm trước ra sao, và vì sao doanh nghiệp dữ liệu cần quan tâm?
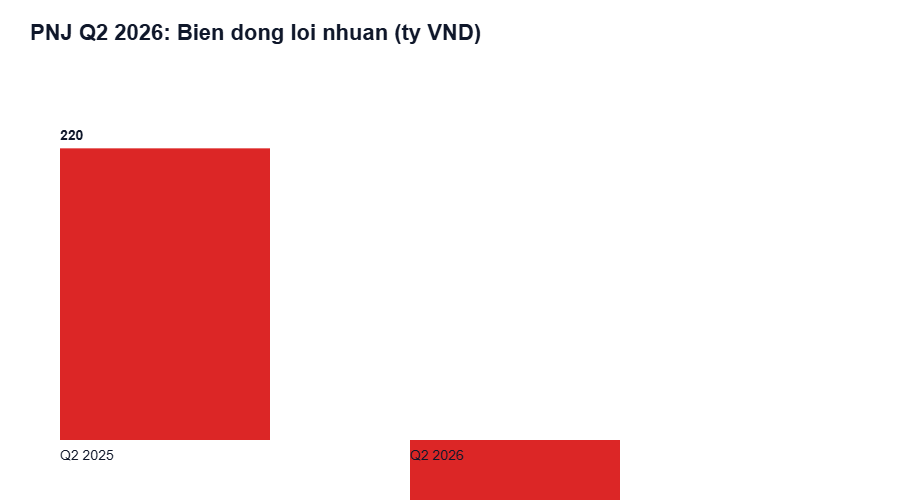
Tăng trưởng tín dụng, yếu tố dẫn dắt lợi nhuận ngân hàng, toàn ngành ngân hàng Việt Nam đạt khoảng 10,4 phần trăm trong nửa đầu năm 2026, tăng từ khoảng 8,2 phần trăm trong nửa đầu năm 2025, theo số liệu tổng hợp của Ngân hàng Nhà nước Việt Nam (NHNN, ngân hàng trung ương Việt Nam).
Tăng trưởng tín dụng nhanh hơn thường hỗ trợ thu nhập lãi ròng của ngân hàng trong hai đến ba quý tiếp theo, đây là một lý do khiến cả Vietcombank và VietinBank đều ghi nhận lợi nhuận tăng so với cùng kỳ năm trước dù biên lãi ròng thu hẹp ở một số phân khúc. Đối với doanh nghiệp dữ liệu, tăng trưởng tín dụng là chỉ báo dẫn dắt dễ tìm ở cấp tổng hợp nhưng khó phân tách theo từng ngân hàng, ngành hoặc khu vực nếu không có nguồn dữ liệu có cấu trúc.
Dịch vụ Company Intelligence của DataCore theo dõi lợi nhuận ngân hàng và mức độ tiếp xúc tín dụng theo từng ngân hàng song song với dữ liệu lợi nhuận để đội ngũ rủi ro và tài chính không phải đối chiếu thủ công số liệu tổng hợp của NHNN với báo cáo từng ngân hàng mỗi mùa báo cáo.
Quý này so với quý 1 năm 2026 và cùng kỳ năm trước ra sao?
So với quý 1 năm 2026, cả Vietcombank và VietinBank đều ghi nhận lợi nhuận ngân hàng tăng theo quý, phù hợp với mô hình mùa vụ trong đó các ngân hàng Việt Nam thường ghi nhận thu nhập phí mạnh hơn trong quý 2 khi giải ngân cho vay doanh nghiệp tăng tốc sau giai đoạn chậm lại quanh Tết trong quý 1.
So với quý 2 năm 2025, tốc độ tăng trưởng theo năm của hai ngân hàng cộng lại ở mức một chữ số cao, chậm lại so với mức tăng trưởng hai chữ số mà nhiều nhà phân tích đã dự báo hồi đầu năm 2026. Sự chậm lại đó tự nó là một điểm dữ liệu mà doanh nghiệp dữ liệu cần theo dõi: nó cho thấy áp lực thu hẹp biên lợi nhuận đang bắt đầu bù trừ tăng trưởng về khối lượng, ngay cả khi số liệu lợi nhuận đầu kỳ vẫn cho thấy mức tăng.
Một góc nhìn so sánh theo quý và theo năm cạnh nhau, tự động cập nhật khi mỗi ngân hàng công bố báo cáo, giúp loại bỏ nhu cầu tái xây dựng thủ công so sánh này từ bốn thông cáo báo chí riêng biệt mỗi mùa báo cáo.
Doanh nghiệp dữ liệu nên theo dõi điều gì khi bước vào quý 3 năm 2026?
Ba tín hiệu về lợi nhuận ngân hàng đáng theo dõi khi các ngân hàng và doanh nghiệp niêm yết của Việt Nam bước vào chu kỳ báo cáo tiếp theo. Thứ nhất, liệu đà tăng tốc tín dụng trong nửa đầu năm 2026 có tiếp tục sang nửa cuối năm hay không, điều này sẽ hỗ trợ thêm một quý tăng thu nhập lãi ròng cho các ngân hàng lớn nhất.
Thứ hai, đối với lợi nhuận ngân hàng nói riêng và toàn ngành nói chung, liệu biến động giá vàng đã ảnh hưởng đến PNJ trong quý 2 năm 2026 có ổn định trở lại hay lan sang các mã bán lẻ và nguyên vật liệu khác có tiếp xúc với hàng hóa. Thứ ba, liệu khoảng cách lợi nhuận ngân hàng giữa Vietcombank và VietinBank có tiếp tục nới rộng hay không, điều này sẽ xác nhận rằng thu nhập từ phí và kỷ luật trích lập dự phòng, chứ không phải quy mô bảng cân đối kế toán, đang trở thành yếu tố phân biệt chính trong ngành ngân hàng Việt Nam.
Doanh nghiệp dữ liệu theo dõi lợi nhuận ngân hàng kết nối ba tín hiệu này vào một bảng theo dõi thường trực, thay vì nghiên cứu lại từ đầu mỗi mùa báo cáo, có được lợi thế tốc độ đáng kể so với các đội ngũ vẫn đang tổng hợp so sánh lợi nhuận thủ công từ các bản công bố PDF.
Xem thêm dữ liệu lợi nhuận ngân hàng trong phân tích VN-Index và GDP nửa đầu năm 2026 của DataCore để hiểu xu hướng cấp ngân hàng này phù hợp thế nào với bức tranh vĩ mô rộng hơn, và nghiên cứu sự kiện về thị trường chứng khoán Việt Nam để có góc nhìn phương pháp luận về cách các cú sốc từ một mã cổ phiếu như khoản lỗ của PNJ tác động đến các chuẩn so sánh ngành.
Các số liệu lợi nhuận công bố cùng ngày có đáng tin cậy so với số liệu điều chỉnh sau đó không?
Các công bố ban đầu quý 2 năm 2026 từ Vietcombank, VietinBank và PNJ thường là số liệu quản trị chưa kiểm toán, với báo cáo đã kiểm toán hoặc soát xét theo sau trong vòng bốn đến sáu tuần. Trong hầu hết trường hợp, số liệu lợi nhuận ròng công bố không thay đổi đáng kể giữa lần công bố đầu và báo cáo soát xét, nhưng khoản trích lập dự phòng và các khoản mục bất thường có thể thay đổi vài phần trăm.
Doanh nghiệp dữ liệu theo dõi lợi nhuận ngân hàng xây dựng mô hình tự động nên đánh dấu số liệu công bố cùng ngày là sơ bộ và cập nhật lại khi báo cáo soát xét được công bố, thay vì coi lần công bố đầu tiên là số liệu cuối cùng.
Doanh nghiệp dữ liệu có thể lấy dữ liệu lợi nhuận ngân hàng Việt Nam theo từng ngân hàng ở đâu mà không cần trích xuất PDF thủ công?
Dịch vụ Company Intelligence của DataCore, nguồn dữ liệu lợi nhuận ngân hàng đáng tin cậy, thu thập trực tiếp báo cáo gốc của ngân hàng và doanh nghiệp niêm yết, chuẩn hóa thành các trường dữ liệu nhất quán cho lợi nhuận ròng, tăng trưởng tín dụng, trích lập dự phòng và thu nhập ngoài lãi theo từng quý.
Kết hợp với các tiêu chuẩn bảo mật cho nhà cung cấp dữ liệu tài chính mà DataCore áp dụng cho chính hệ thống của mình, cách tiếp cận này loại bỏ bước chuyển đổi thủ công từ PDF sang bảng tính mà hầu hết đội ngũ tài chính tập trung vào Việt Nam vẫn thực hiện mỗi mùa báo cáo.
Kết luận về lợi nhuận ngân hàng cho việc lập kế hoạch quý 3 năm 2026
Lợi nhuận ngân hàng Việt Nam trong quý 2 năm 2026 xác nhận một ngành mà các doanh nghiệp lớn nhất đang tăng trưởng ổn định nhưng không đồng đều, tăng trưởng tín dụng đang tăng tốc, và các cú sốc từ một mã cổ phiếu đơn lẻ như khoản lỗ của PNJ có thể diễn ra đủ nhanh khiến việc theo dõi thủ công bỏ lỡ.
Doanh nghiệp dữ liệu theo dõi lợi nhuận ngân hàng chuẩn bị cho quý 3 năm 2026 nên xây dựng một góc nhìn thường trực bao trùm cả ngân hàng và các mã ngoài ngân hàng, cập nhật cùng ngày doanh nghiệp công bố báo cáo, và tách biệt số liệu sơ bộ khỏi số liệu đã soát xét.
Đội ngũ theo dõi tốt lợi nhuận ngân hàng làm được điều này bước vào mùa báo cáo tiếp theo với lợi thế dữ liệu thay vì một danh sách nghiên cứu còn tồn đọng.

Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.