Series: Xây dựng Event Study cho thị trường chứng khoán Việt Nam
1. Từ một chuỗi giá đến một câu hỏi nghiên cứu
Trong bài viết trước, chúng ta đã tìm hiểu vì sao dữ liệu là nền tảng của Event Study và tại sao giá đóng cửa chưa chắc đã là chuỗi giá phù hợp cho mọi mục tiêu nghiên cứu.
Nhưng ngay cả khi đã lựa chọn được chuỗi giá phù hợp, chúng ta vẫn chưa thể trả lời ngay một câu hỏi quan trọng:
Cổ phiếu đã tạo ra mức lợi suất bao nhiêu trong một ngày giao dịch?
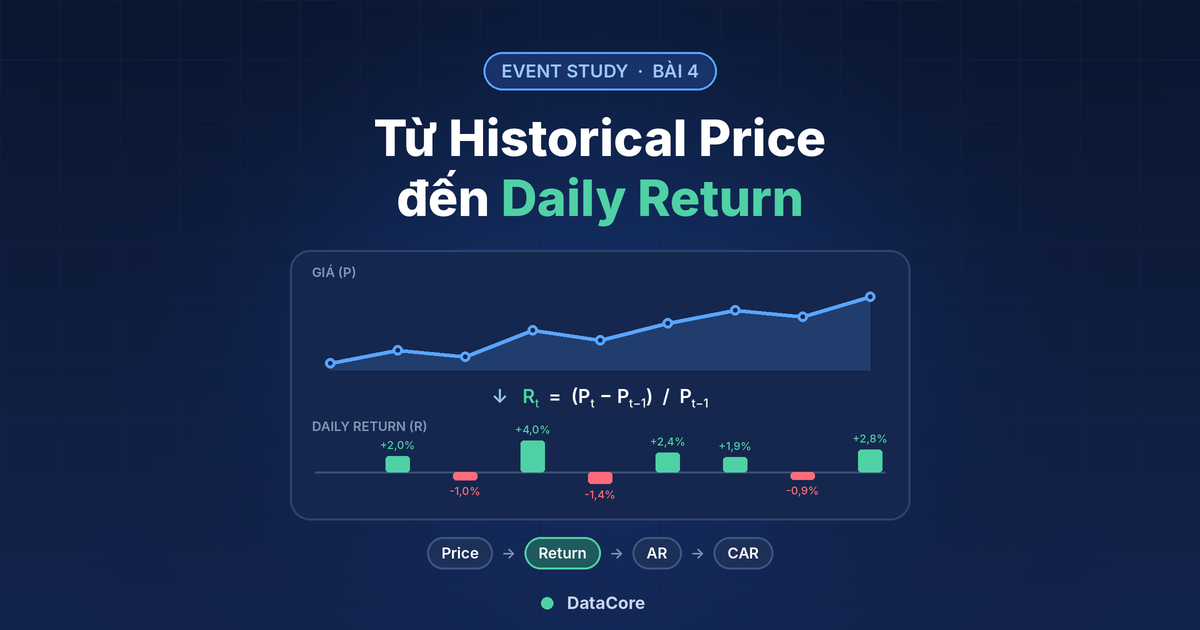
Hãy tưởng tượng chúng ta có dữ liệu giá lịch sử của một cổ phiếu. Giá tăng từ 100 lên 102, sau đó giảm xuống 101 và tiếp tục tăng lên 105.
Những con số này cho biết giá đã thay đổi như thế nào. Tuy nhiên, nếu muốn so sánh nhiều cổ phiếu, đối chiếu với thị trường hoặc đánh giá phản ứng quanh một sự kiện, chỉ nhìn vào mức giá tuyệt đối là chưa đủ.
Một cổ phiếu tăng 2.000 đồng không có nghĩa là nó tăng mạnh hơn một cổ phiếu tăng 1.000 đồng. Mức giá ban đầu của mỗi cổ phiếu có thể rất khác nhau.
Chúng ta cần một thước đo cho biết giá đã thay đổi bao nhiêu theo tỷ lệ phần trăm. Đó chính là lúc Daily Return trở nên quan trọng.
2. Daily Return được tính như thế nào?
Daily Return đo lường mức thay đổi tương đối của giá cổ phiếu giữa hai phiên giao dịch liên tiếp.
Với phương pháp tính lợi suất đơn, công thức là:
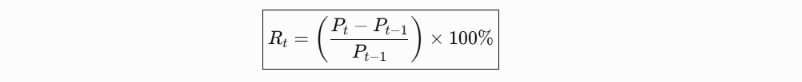
Trong đó:
- (R_t): lợi suất tại phiên giao dịch (t).
- (P_t): mức giá được lựa chọn tại phiên giao dịch (t).
- (P_{t-1}): mức giá tương ứng tại phiên giao dịch liền trước.
Giả sử chúng ta có chuỗi dữ liệu sau:
| Ngày giao dịch | Giá | Daily Return |
|---|---|---|
| 01/07 | 100 | — |
| 02/07 | 102 | 2,00% |
| 03/07 | 101 | -0,98% |
| 04/07 | 105 | 3,96% |
Cách tính rất đơn giản.
Ngày 02/07, giá tăng từ 100 lên 102, tương ứng lợi suất 2%.
Ngày 03/07, giá giảm từ 102 xuống 101, tương ứng lợi suất khoảng -0,98%.
Ngày 04/07, giá tăng từ 101 lên 105, tương ứng lợi suất khoảng 3,96%.
Từ một chuỗi giá, chúng ta đã xây dựng được một chuỗi lợi suất có thể dùng để so sánh biến động qua từng phiên giao dịch.
Phiên đầu tiên chưa có lợi suất trong bảng vì chưa có mức giá của phiên trước đó để tính toán.
3. Không phải mọi chuỗi giá đều tạo ra cùng một chuỗi lợi suất
Công thức tính lợi suất tương đối đơn giản. Tuy nhiên, chất lượng của kết quả phụ thuộc vào chuỗi giá đầu vào.
Hãy quay lại vấn đề ở bài viết trước: điều gì xảy ra khi doanh nghiệp thực hiện chia cổ phiếu hoặc có sự kiện doanh nghiệp làm thay đổi mức giá tham chiếu?
Trên thị trường chứng khoán Việt Nam, vào ngày giao dịch không hưởng quyền, giá tham chiếu được điều chỉnh theo tỷ lệ chia tách hoặc phát hành. Nếu không xử lý mức chênh giá này, chuỗi Daily Return dùng trong event study sẽ ghi nhận một biến động “giả”, vốn không phản ánh phản ứng thực của nhà đầu tư trước sự kiện.
Nếu lấy hai mức giá chưa được xử lý phù hợp rồi áp dụng công thức tính lợi suất, kết quả có thể phản ánh cả tác động cơ học của sự kiện doanh nghiệp, thay vì chỉ phản ánh biến động mà nghiên cứu muốn đo lường.
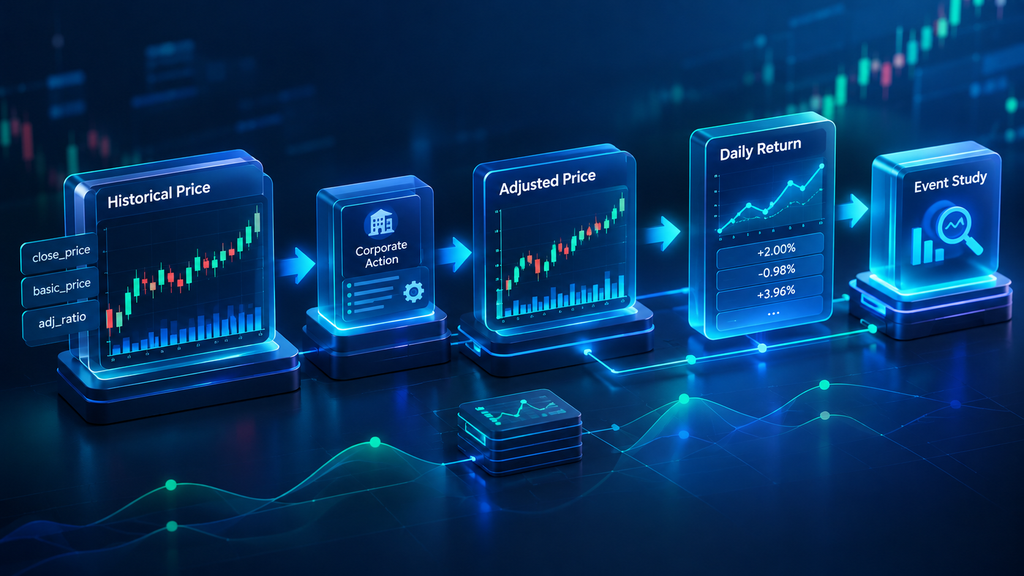
Vì vậy, trước khi tính Daily Return, cần xác định rõ chuỗi giá đang sử dụng, hiểu ý nghĩa của các trường dữ liệu và thực hiện những điều chỉnh cần thiết theo mục tiêu nghiên cứu.
Đây cũng là lý do Historical Price không chỉ đơn thuần là một bảng giá theo ngày. Các trường dữ liệu về giá và điều chỉnh giá cung cấp thông tin cần thiết để xây dựng chuỗi đầu vào phù hợp.
Không có một cách xử lý duy nhất phù hợp với mọi nghiên cứu. Chẳng hạn, lợi suất chỉ dựa trên biến động giá và tổng lợi suất có tính đến cổ tức là hai khái niệm khác nhau. Phương pháp được chọn cần nhất quán với câu hỏi nghiên cứu.
Trong Event Study, nếu chuỗi lợi suất được xây dựng thiếu nhất quán, sai lệch có thể lan sang các bước phân tích phía sau, ngay cả khi công thức toán học được áp dụng chính xác.
4. Lợi suất đơn hay lợi suất logarit?
Lợi suất đơn không phải cách biểu diễn duy nhất. Trong phân tích tài chính, lợi suất logarit cũng thường được sử dụng:
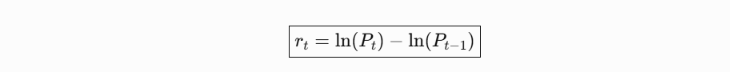
Với cùng ví dụ giá tăng từ 100 lên 102:
- Lợi suất đơn: 2%.
- Lợi suất logarit: khoảng 1,98%.
Hai cách tính thường cho kết quả gần nhau khi biến động giá nhỏ, nhưng không hoàn toàn giống nhau.
Lợi suất đơn trực quan, dễ diễn giải dưới dạng phần trăm thay đổi. Trong khi đó, lợi suất logarit có một số tính chất thuận tiện trong phân tích chuỗi thời gian, đặc biệt khi cộng lợi suất logarit qua nhiều giai đoạn.
Không có một lựa chọn duy nhất tốt nhất cho mọi nghiên cứu. Điều quan trọng là hiểu cách tính đang sử dụng và duy trì tính nhất quán trong toàn bộ quy trình.
Với một dự án Event Study, lựa chọn này nên được xác định ngay từ bước thiết kế phương pháp nghiên cứu.
5. Từ Daily Return đến Event Study
Đến đây, chúng ta đã hoàn thành bước chuyển đổi quan trọng: từ dữ liệu giá sang dữ liệu lợi suất.
Nhưng lợi suất của một cổ phiếu riêng lẻ vẫn chưa đủ để xác định thị trường đã phản ứng bất thường như thế nào trước một sự kiện.
Giả sử một cổ phiếu tăng 3% vào ngày doanh nghiệp công bố thông tin quan trọng. Liệu mức tăng đó có thực sự đến từ sự kiện này?
Nếu thị trường chung cũng tăng mạnh trong cùng ngày, một phần biến động của cổ phiếu có thể được giải thích bởi xu hướng thị trường. Ngược lại, nếu cổ phiếu tăng nhiều hơn mức mà mô hình dự kiến, phần chênh lệch có thể là tín hiệu đáng để nghiên cứu.
Đó là lý do Event Study cần nhiều hơn một chuỗi Daily Return.
Quy trình phân tích dần được hình thành:
Historical Price → Daily Stock Return → Market Return → Expected Return → Abnormal Return
Đầu tiên, lợi suất cổ phiếu được tính từ chuỗi giá phù hợp. Tiếp theo, lợi suất thị trường được xây dựng từ chỉ số tham chiếu đã lựa chọn. Một mô hình sẽ ước tính mức lợi suất kỳ vọng của cổ phiếu trong điều kiện thông thường.
Sau đó, Abnormal Return (AR) được tính bằng chênh lệch giữa lợi suất thực tế và lợi suất kỳ vọng:
Trong đó, (R_t) là lợi suất thực tế và (E(R_t)) là lợi suất kỳ vọng theo mô hình.
[
AR_t=R_t-E(R_t)
]
Khi tổng hợp AR qua một khoảng thời gian quanh sự kiện, chúng ta có thể tính Cumulative Abnormal Return (CAR) để đánh giá mức lợi suất bất thường tích lũy trong cửa sổ sự kiện.
Tất nhiên, việc diễn giải AR và CAR còn phụ thuộc vào mô hình lợi suất kỳ vọng, cửa sổ ước lượng, cửa sổ sự kiện và các giả định nghiên cứu. Chúng không tự động chứng minh quan hệ nhân quả chỉ vì một sự kiện xảy ra trước biến động giá.
Tuy vậy, chuỗi lợi suất vẫn là một trong những đầu vào cốt lõi để triển khai quy trình này.
6. Historical Price không chỉ để quan sát giá
Khi bắt đầu với Historical Price, chúng ta có thể chỉ nhìn thấy một bảng dữ liệu gồm mã cổ phiếu, ngày giao dịch và các mức giá.
Nhưng trong một quy trình nghiên cứu, bảng dữ liệu đó là điểm khởi đầu cho nhiều bước xử lý tiếp theo.
Giá cần được hiểu đúng. Lợi suất cần được tính nhất quán. Dữ liệu cổ phiếu cần được ghép đúng ngày với dữ liệu thị trường. Sau đó, mô hình mới có thể được sử dụng để ước tính lợi suất kỳ vọng và xác định lợi suất bất thường.
DataCore Historical Price cung cấp nền tảng dữ liệu giá lịch sử để xây dựng những quy trình phân tích như vậy. Giá trị của dữ liệu không chỉ nằm ở việc truy xuất được giá của một cổ phiếu trong quá khứ, mà còn ở khả năng sử dụng dữ liệu đó để xây dựng các phân tích có thể kiểm tra, tái lập và mở rộng.
Trong Event Study, chất lượng kết quả không chỉ phụ thuộc vào mô hình cuối cùng. Nó còn phụ thuộc vào những quyết định được đưa ra từ bước đầu tiên: lựa chọn dữ liệu và chuyển đổi dữ liệu thành thước đo phù hợp.
7. Bước tiếp theo: Thị trường đã đóng góp bao nhiêu vào lợi suất cổ phiếu?
Sau khi xây dựng được Daily Return, câu hỏi tiếp theo không còn đơn thuần là cổ phiếu tăng hay giảm bao nhiêu.
Câu hỏi là: mức biến động đó có khác biệt so với những gì thị trường và mô hình kỳ vọng hay không?
Để trả lời, chúng ta cần đặt lợi suất cổ phiếu trong mối tương quan với lợi suất thị trường, rồi xây dựng mô hình ước tính lợi suất kỳ vọng.
Đây sẽ là bước tiếp theo trong hành trình xây dựng Event Study cho thị trường chứng khoán Việt Nam.
8. Tham khảo
VnEconomy. Không điều chỉnh giá tham chiếu nếu giá phát hành cao hơn thị giá.
Bài 5 — Từ Daily Return đến Market Return: Đặt lợi suất cổ phiếu trong bối cảnh thị trường
Bởi trước khi xác định một cổ phiếu có phản ứng bất thường hay không, chúng ta cần hiểu thị trường chung đã vận động như thế nào trong cùng khoảng thời gian đó.

Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.