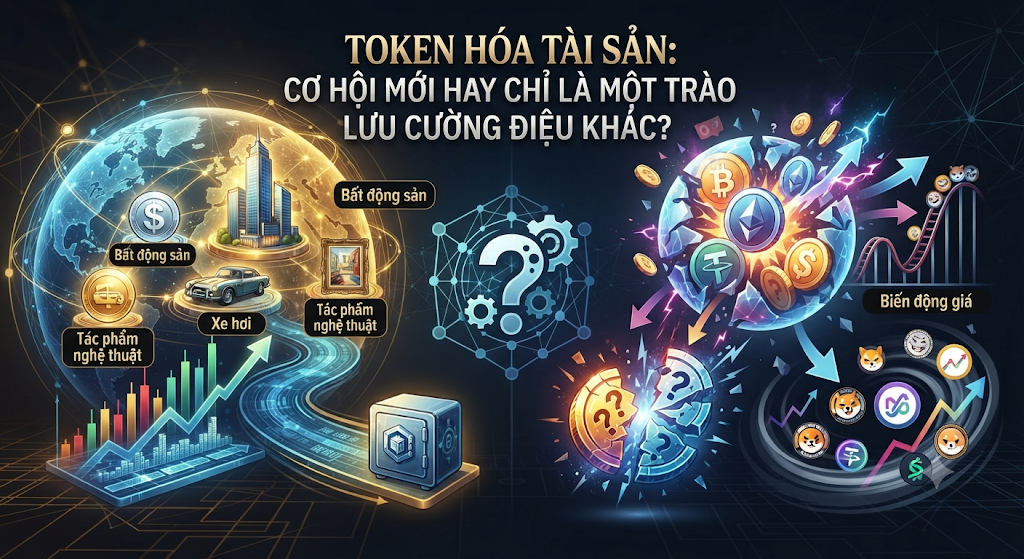
Đối với nhiều nhà đầu tư, thuật ngữ “token” từ lâu đã gắn liền với sự biến động của thị trường tiền mã hóa. Tuy nhiên, trong những năm gần đây, khái niệm này ngày càng xuất hiện nhiều hơn trong các văn bản chính sách và sáng kiến chiến lược của các công ty chứng khoán lớn, lần này dưới hình thức token hóa tài sản.
Ý tưởng này khá hấp dẫn: cho phép các cá nhân sở hữu một phần tài sản như bất động sản hoặc trái phiếu với số vốn tương đối nhỏ. Tuy nhiên, một câu hỏi quan trọng vẫn còn bỏ ngỏ: liệu token hóa tài sản có thực sự là một bước tiến đáng kể của thị trường tài chính, hay chỉ đơn thuần là một xu hướng đầu cơ khác được thúc đẩy bởi tiền mã hóa?
Token hóa tài sản là gì?
Nói một cách đơn giản, token hóa là quá trình chuyển đổi quyền sở hữu đối với một tài sản trong thế giới thực thành các đơn vị kỹ thuật số được gọi là token, được ghi nhận trên một nền tảng dựa trên blockchain. Mỗi token đại diện cho một phần giá trị của tài sản cơ sở, và người nắm giữ token sẽ được hưởng phần giá trị tương ứng đó.
Đối với những người đã quen thuộc với việc đầu tư cổ phiếu, cách dễ hiểu nhất về khái niệm này là so sánh nó với cổ phần.
Một cổ phần đại diện cho một phần quyền sở hữu trong một công ty. Token hóa áp dụng nguyên tắc tương tự cho hầu như mọi loại tài sản, bao gồm một tòa nhà văn phòng, danh mục trái phiếu, một lượng vàng được lưu ký an toàn, hay thậm chí một tác phẩm nghệ thuật. Tài sản cơ sở càng có giá trị lớn thì tiềm năng của việc phân nhỏ quyền sở hữu càng cao, bởi điều này có thể mở ra cơ hội tiếp cận cho những nhà đầu tư trước đây không có đủ nguồn vốn để tham gia.
Blockchain đóng vai trò như một sổ cái dùng chung, ghi lại các giao dịch và việc chuyển nhượng theo cách khó bị thay đổi và có thể được xác minh độc lập. Điều này tạo nên sự khác biệt giữa quyền sở hữu được token hóa và các cấu trúc sở hữu truyền thống, vốn thường phụ thuộc nhiều vào hồ sơ giấy tờ và các bên trung gian.
Token hóa khác gì so với tiền mã hóa mang tính đầu cơ?
Đây có lẽ là điểm khác biệt quan trọng nhất, nhưng cũng là điểm dễ bị bỏ qua. Về mặt công nghệ, cả hai đều hoạt động trên các mạng lưới blockchain. Tuy nhiên, chúng khác nhau căn bản ở nền tảng tạo nên giá trị của token.
Phần lớn các loại tiền mã hóa mang tính đầu cơ không được bảo chứng bởi bất kỳ tài sản hữu hình nào. Giá của chúng phần lớn được thúc đẩy bởi kỳ vọng của thị trường và tâm lý nhà đầu tư, do đó giá trị có thể tăng gấp nhiều lần hoặc mất phần lớn giá trị chỉ trong một khoảng thời gian ngắn.
Ngược lại, các tài sản thực được token hóa, thường được gọi là RWA (Real-World Assets – tài sản trong thế giới thực), được bảo chứng bởi một tài sản cơ sở cụ thể. Về nguyên tắc, giá trị của một token như vậy sẽ gắn liền với giá trị của tòa nhà, trái phiếu, vàng hoặc tài sản khác mà token đó đại diện.
Tuy nhiên, cụm từ “về nguyên tắc” đặc biệt quan trọng. Một token chỉ có thể được xem là đáng tin cậy nếu tài sản cơ sở thực sự tồn tại, được định giá một cách minh bạch và các quyền sở hữu liên quan được pháp luật bảo vệ. Nếu thiếu những điều kiện này, ranh giới giữa token hóa và đầu cơ có thể nhanh chóng trở nên mơ hồ.
Đây chính là lý do tại sao câu hỏi được đặt ra trong tiêu đề không dễ trả lời, và cũng là lý do vấn đề này cần được xem xét từ cả hai phía.
Tại sao ngành tài chính lại chú ý đến token hóa?
Nếu token hóa chỉ đơn thuần là một xu hướng công nghệ tồn tại trong thời gian ngắn, khó có khả năng nó thu hút được sự chú ý của các tổ chức tài chính vốn nổi tiếng với cách tiếp cận thận trọng.
Trên thực tế, BlackRock, công ty quản lý tài sản lớn nhất thế giới, đã ra mắt một quỹ đầu tư token hóa vào năm 2024, tập trung đầu tư vào trái phiếu chính phủ Mỹ.
Franklin Templeton cũng đã thử nghiệm mô hình tương tự từ vài năm trước. Sự tham gia của những tổ chức lớn như vậy cho thấy token hóa ngày càng được nhìn nhận như một bước phát triển nghiêm túc của ngành tài chính, thay vì chỉ là một lĩnh vực đầu cơ khác.
Vậy điều gì khiến token hóa trở nên hấp dẫn? Tiềm năng của công nghệ này có thể được khái quát thành bốn lợi ích chính:
Hạ thấp rào cản gia nhập
Nhiều tài sản có giá trị cao, chẳng hạn như bất động sản thương mại, trái phiếu doanh nghiệp và các quỹ đầu tư vốn cổ phần tư nhân, thường yêu cầu mức vốn đầu tư tối thiểu đáng kể. Bằng cách phân nhỏ các tài sản này thành các token, nhà đầu tư cá nhân có thể tham gia với số vốn phù hợp hơn với khả năng tài chính của mình. Điều này có thể là một bước tiến đáng kể trong việc mở rộng khả năng tiếp cận các cơ hội đầu tư.
Tăng cường tính thanh khoản
Việc bán một bất động sản có thể mất nhiều tháng, trong khi việc chuyển nhượng một phần quyền sở hữu đối với bất động sản đó gần như không thể thực hiện thông qua các cơ chế truyền thống. Token hóa có thể cho phép các phần nhỏ của một tài sản được giao dịch trên thị trường thứ cấp, qua đó khiến những tài sản vốn có tính thanh khoản thấp trở nên linh hoạt và dễ tiếp cận hơn.
Giao dịch nhanh hơn và liên tục
Thị trường chứng khoán hoạt động trong những khung giờ giao dịch nhất định, trong khi quá trình thanh toán thường mất từ một đến hai ngày làm việc. Trên các mạng lưới blockchain, giao dịch có thể diễn ra suốt ngày đêm và được xác nhận gần như ngay lập tức. Điều này có thể giúp giảm chi phí vận hành và hạn chế các rủi ro phát sinh trong thời gian chờ thanh toán.
Tăng cường tính minh bạch
Các giao dịch được ghi nhận trên một sổ cái dùng chung, có thể truy xuất và khó bị thay đổi. Đối với nhà đầu tư, điều này có thể giúp việc xác minh lịch sử sở hữu trở nên dễ dàng hơn. Đối với cơ quan quản lý, đây có thể là một công cụ hữu ích để giám sát hoạt động của thị trường.
Tất nhiên, ở giai đoạn hiện tại, những lợi ích trên phần lớn vẫn mới chỉ là tiềm năng. Để chúng có thể trở thành hiện thực, cần có các khung pháp lý rõ ràng và cơ sở hạ tầng thị trường đủ vững chắc. Đây chính là nền tảng mà Việt Nam hiện đang bắt đầu xây dựng.
Việt Nam đang ở đâu trong cuộc đua token hóa?
Trong nhiều năm, tài sản mã hóa tại Việt Nam tồn tại trong một “vùng xám” pháp lý: chúng không bị cấm một cách rõ ràng, nhưng cũng chưa được pháp luật chính thức công nhận. Phần lớn nhà đầu tư trong nước giao dịch thông qua các nền tảng ở nước ngoài và khi phát sinh rủi ro, họ thường phải tự chịu trách nhiệm đối với những hệ quả liên quan.
Bức tranh này bắt đầu thay đổi vào năm 2025, khi Việt Nam chính thức triển khai khung thí điểm có kiểm soát và thận trọng đối với thị trường tài sản mã hóa. Các yêu cầu để vận hành một sàn giao dịch tương đối nghiêm ngặt, theo đó các tổ chức tham gia dự kiến sẽ bao gồm các ngân hàng lớn và công ty chứng khoán - những cái tên vốn đã quen thuộc với các nhà đầu tư trong nước.
Vậy token hóa tài sản trong thế giới thực sẽ nằm ở đâu trong bức tranh này?
Nhiều chuyên gia cho rằng khi thị trường trở nên hoàn thiện hơn, việc token hóa trái phiếu, bất động sản và các loại tài sản khác có thể trở thành giai đoạn phát triển tiếp theo, qua đó tiềm năng tạo ra một kênh huy động vốn mới cho nền kinh tế.
Dù vậy, thị trường vẫn đang ở giai đoạn rất sơ khai. Khung pháp lý đang từng bước được hình thành và các chủ thể tiềm năng đang chuẩn bị tham gia, nhưng thị trường chính thức vẫn chưa hoàn toàn mở cửa để vận hành.
Đừng vội đầu tư: Những rủi ro quan trọng cần cân nhắc
Tiềm năng lớn không đồng nghĩa với rủi ro thấp. Khi nói đến token hóa, nhà đầu tư nên cân nhắc ít nhất bốn vấn đề quan trọng sau đây.
Thứ nhất, liệu tài sản cơ sở có thực sự tồn tại và đã được định giá đúng hay chưa. Một token chỉ có thể có giá trị thực chất nếu tài sản đứng sau nó là có thật. Nếu thông tin về tài sản cơ sở không minh bạch, token đó có thể chẳng khác gì một con số trên màn hình.
Thứ hai, rủi ro công nghệ. Mặc dù dữ liệu trên blockchain rất khó bị thay đổi, các nền tảng giao dịch và ví kỹ thuật số vẫn có thể trở thành mục tiêu của các cuộc tấn công mạng. Trên thế giới đã xảy ra nhiều trường hợp tài sản kỹ thuật số bị mất do các lỗ hổng bảo mật.
Thứ ba, tính thanh khoản có thể không cao như kỳ vọng. Việc phân nhỏ một tài sản có thể khiến tài sản đó dễ mua hơn, nhưng không đảm bảo rằng sẽ luôn có người mua khi nhà đầu tư muốn bán. Đây có thể là vấn đề đặc biệt đáng lưu ý tại một thị trường mới nổi.
Thứ tư, các hành vi lừa đảo núp bóng một xu hướng mới nổi. Bất cứ khi nào một khái niệm mới thu hút sự chú ý, chắc chắn sẽ có những đối tượng tìm cách lợi dụng sự quan tâm đó. Chẳng hạn, những lời mời đầu tư trên mạng xã hội hứa hẹn “token bất động sản với lợi nhuận cố định hàng tháng” cần ngay lập tức được xem là một dấu hiệu cảnh báo.
Đọc thêm: Giám sát giao dịch tài sản mã hóa: Ngân hàng Nhà nước đưa ra 15 dấu hiệu đáng ngờ cần theo dõi
Kết luận: Cơ hội mới hay lại là một trào lưu nhất thời của thị trường?
Token hóa tài sản có tiềm năng trở thành một trong hai khả năng.
Một mặt, nó được bảo chứng bởi các tài sản trong thế giới thực, nhận được sự hỗ trợ của các tổ chức tài chính lớn và ngày càng được đưa vào các khuôn khổ pháp lý chính thức. Những yếu tố này tạo nên sự khác biệt đáng kể so với các loại tiền mã hóa mang tính đầu cơ trong quá khứ.
Mặt khác, thị trường vẫn đang ở giai đoạn đầu, với nhiều câu hỏi liên quan đến tính minh bạch, công nghệ và tính thanh khoản chưa được giải quyết đầy đủ. Đồng thời, vẫn tồn tại nguy cơ khái niệm này bị sử dụng để thổi phồng kỳ vọng và thúc đẩy tâm lý đầu cơ.
Việc token hóa cuối cùng trở thành một bước tiến có ý nghĩa hay chỉ đơn thuần là một trào lưu nhất thời của thị trường sẽ phụ thuộc vào nhiều yếu tố: khung pháp lý phát triển như thế nào, cơ sở hạ tầng thị trường cơ sở vận hành hiệu quả đến đâu, và nhà đầu tư hiểu rõ các sản phẩm mà mình đang đầu tư như thế nào.
Trong giai đoạn đầu, việc đánh giá kỹ lưỡng tài sản cơ sở và chỉ tham gia thông qua các kênh hợp pháp, được quản lý chặt chẽ sẽ là yếu tố thiết yếu để tiếp cận xu hướng mới nổi này một cách có trách nhiệm.
Nếu một ngày nào đó bạn có thể sở hữu một phần của một trái phiếu hoặc một phần bất động sản chỉ với vài trăm nghìn đồng, bạn sẽ nhìn nhận cơ hội đó như thế nào?

Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.